去年这个时候,AI医疗还在"试点"和"示范"的圈子里打转。今年不一样了,它开始真的进医院、进诊室、进医保了。
我有个朋友在三甲医院做放射科医生。前几年聊起AI,他的态度是"辅助工具而已,该看的片子还得自己看"。上个月他跟我说,现在他们科室的AI系统已经能自动标注出大部分可疑病灶,他只需要复核确认。"以前一上午看八十多张片子,眼睛都快瞎了。现在AI先筛一遍,我重点看它标出来的,效率高了不止一倍。"
他补了一句:"而且现在用AI,医院能收费了。"
这句话很关键。2026年AI医疗最大的变化,不是技术突然变强了,而是钱的问题解决了。
医保打通了"最后一公里"
2026年4月,国家医保局宣布:AI辅助诊断服务被纳入国家医保乙类目录
全国837家三甲医院同步落地。中国由此成为全球首个将AI诊断大规模纳入国家医保体系的国家。
这件事的意义怎么强调都不过分。过去几年,AI医疗最大的瓶颈不是技术,是"谁买单"。医院觉得AI有用,但没有明确的收费路径,采购意愿就上不来。现在医保覆盖了,医院引入AI系统的经济壁垒直接消除,商业化进程一下子驶入快车道。
中信证券的研报把2026年定义为"AI医疗商业化确定性更强的一年",核心判断就是支付方更明确了。他们建议重点关注五条主线:AI制药、基层AI医疗应用、医疗数据流通交易、AI病理诊断、以及AI医疗模型的C端拓展。
📊 市场规模
中国AI+医疗健康行业2025年市场规模已突破千亿
预计2026年将跨越1500亿元,年复合增长率30%以上
长江证券预测:2030年国内医疗AI产业规模有望超过2000亿元
行业逻辑变了:从"拼参数"到"抢入口"
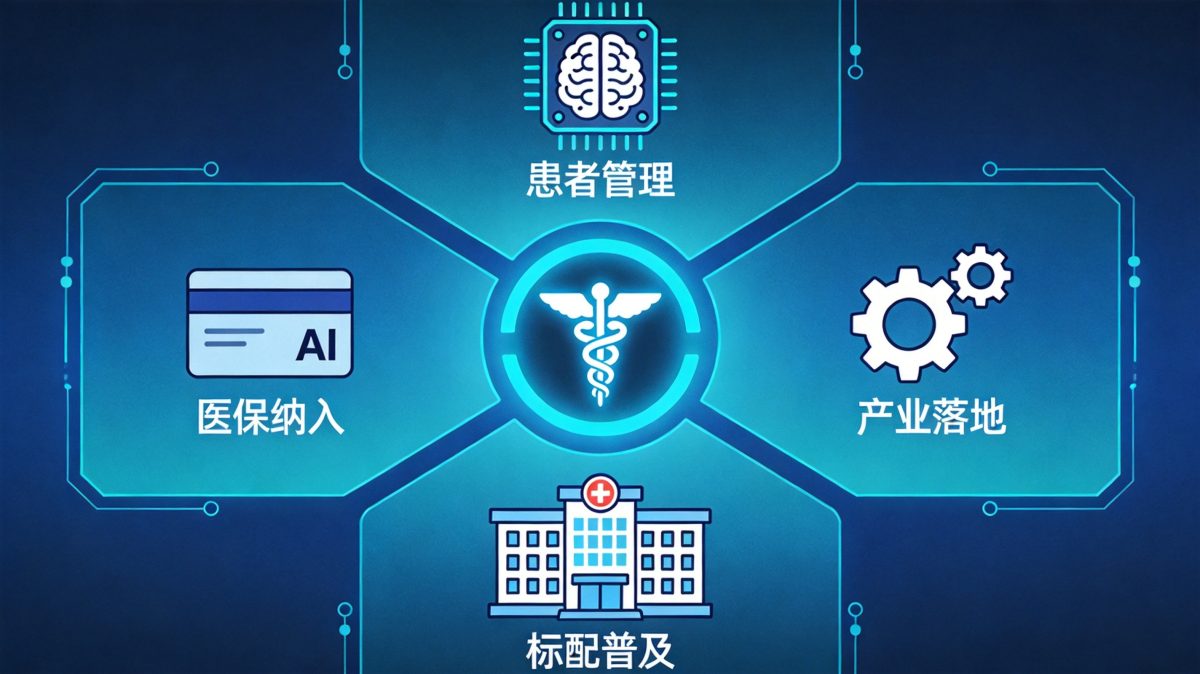
2026年7月的世界人工智能大会上,医疗大模型依然是最受关注的赛道。但如果你仔细看各家展示的重点,会发现一个明显的转向。
前两年,大家比的是模型参数、医学考试成绩、问答准确率。今年,市场关心的问题变成了:AI能不能进药物研发、医院诊疗和家庭健康管理?能不能连接检查、问诊、购药、支付?能不能带来可以衡量的效率提升和成本下降?
核心转变:从"模型竞争"转向了"产业能力竞争"。
各家厂商的打法也分化了。阿里往生命科学和科研上游走,腾讯做连接器,蚂蚁、京东、字节和平安争夺患者健康入口,科大讯飞深入医生工作流,华为瞄准医院基础设施。不再是谁的模型考试分数高谁就赢,而是谁能把模型接进真实的医疗流程,谁才有位置。
一个具体的例子是阿里巴巴达摩院推出的科研智能体平台"达摩灵枢"。它采用"专通融合"的范式——通用大模型负责理解任务、规划流程,领域模型负责专业计算。其中细胞世界模型Lingshu-Cell用于模拟药物、基因编辑与细胞的相互作用,帮助科研人员在真实实验前筛选更有潜力的方向。
规模化落地的信号:从"示范"到"标配"
如果说前两年AI医疗还停留在"示范项目"阶段,2026年最明显的变化是——它开始变成医院的"标配"了。
🏥 北京6个AI医疗应用示范基地成果:
• 30个专科特色的医疗智能体
• 62个临床高质量数据集
• 49个人工智能医疗知识库
| 智能体名称 | 研发方 | 覆盖范围 |
|---|---|---|
| 致盲性眼病筛诊智能体 | 同仁医院+鹰瞳科技 | 30个省份、140个地市、全球4大洲9国 |
| 心血管疾病超声诊断智能体 | 安贞医院 | 31个省份1000余家医疗机构,惠及130万出生人口 |
| 颅脑CT影像诊断智能体"小君医生" | 天坛医院 | 识别94种疾病,准确率87.8%,14个省份40余家机构 |
还有一个值得关注的案例是全球首家超级AI医院落地海南博鳌。它的核心逻辑是"AI主动匹配"——依托"千病智能体"和AI特许药械助手,全天候监测全球医学进展,主动识别可能适合各类新上市药物的患者。
AI的角色正在从"辅助工具"变成"诊疗流程的一部分"。
技术层面:AI开始"管理患者"了
📄 2026年6月《自然》同期发表两篇论文:
德国MIRA:500+例急诊科病例,平均诊断准确率87.8%(6位跨专科医生专家组仅78.1%)
谷歌AMIE:管理推理能力与真实医生持平,治疗和检查精准度、临床指南遵循程度甚至优于医生
这跟以前"AI看图找病灶"完全不是一个量级。以前AI做的是"识别",现在做的是"管理"——了解病史、安排检查、做出诊断、规划治疗方案、监测治疗结果。这是从"工具"到"智能体"的跨越。
国内也在往这个方向走。阿里健康推出了面向医生的AI产品"氢离子",定位是医生版"GPT",覆盖临床和科研场景。百川智能创始人王小川指出,基层诊疗场景复杂多变,AI需要具备主动提问、动态收集信息的能力。当前医疗大模型在问诊和长记忆能力方面已经取得突破,但离"主动问诊"还有距离。
但问题也不少
第一个坎:数据。公立医院作为数据持有者,普遍存在"不能、不敢、不愿"共享的问题。医疗数据多模态、高复杂,隐私保护压力大,数据贡献缺少合理的激励机制。医保部门正推全国统一医保影像云平台,试图实现"可用不可见"。
第二个坎:权责。如果AI的建议导致误诊,责任该由谁承担?是医生、医院、还是AI厂商?中华医学会放射学分会主任委员陈敏建议,需要出台配套法律法规明确责任边界。
第三个坎:"幻觉"。大模型仍普遍存在编造信息的问题。在医疗场景里,AI可能给出看似合理但实际错误的诊疗建议。
第四个坎:商业闭环。虽然医保打通了支付,但AI医疗的商业模式还在摸索。行业面临三大结构性堵点:数据开放不足、应用场景封闭、商业闭环断裂。
接下来一两年会怎样
判断一:AI辅助诊断会成为医院的"水电煤"。就像CT机、检验设备一样,AI系统会变成医院的标准配置。2026年医保覆盖837家三甲医院只是开始,下一步是向二级医院和基层医疗机构渗透。
判断二:AI制药进入"验证期"。英矽智能的AI设计药物已在IIa期临床试验中显示出效果——受试者在六种蛋白质组学衰老时钟评估中,生物学年龄均有所下降。评价标准正在从"能生成多少分子"转向"能不能进临床"。
判断三:基层医疗是最大的增量市场。儿科、慢病管理、影像筛查,这些场景的共同特点是"缺人"。北京儿童医院的AI儿科"医生"已落地8个省份60余家基层机构,方案与专家意见吻合率95%。
判断四:AI会从"看病"延伸到"管健康"。腾讯健康的"健康管理助手"以体检报告解读为基础,动态分析健康状况、发现潜在风险、生成管理计划。从治疗到管理,AI的角色在扩展。
说句实在话
AI医疗这件事,前几年确实有很多"讲故事"的成分。发布会上的演示很漂亮,但真到医院里跑起来的没几个。
2026年不一样的地方在于,路径开始清晰了。医保打通了支付,医院开始采购,医生开始用,数据流通的机制在建立,权责划分的讨论在推进。问题还有很多,但方向是对的。
我那个放射科朋友最后跟我说了一句话:"以前觉得AI是来抢饭碗的,现在觉得它是来帮我省眼睛的。"
可能这才是AI医疗最实在的价值——不是替代医生,是让医生有更多时间做只有人能做的事。

