2026 年 AI 绘画行业发展趋势:一次比两年前更深层的重构
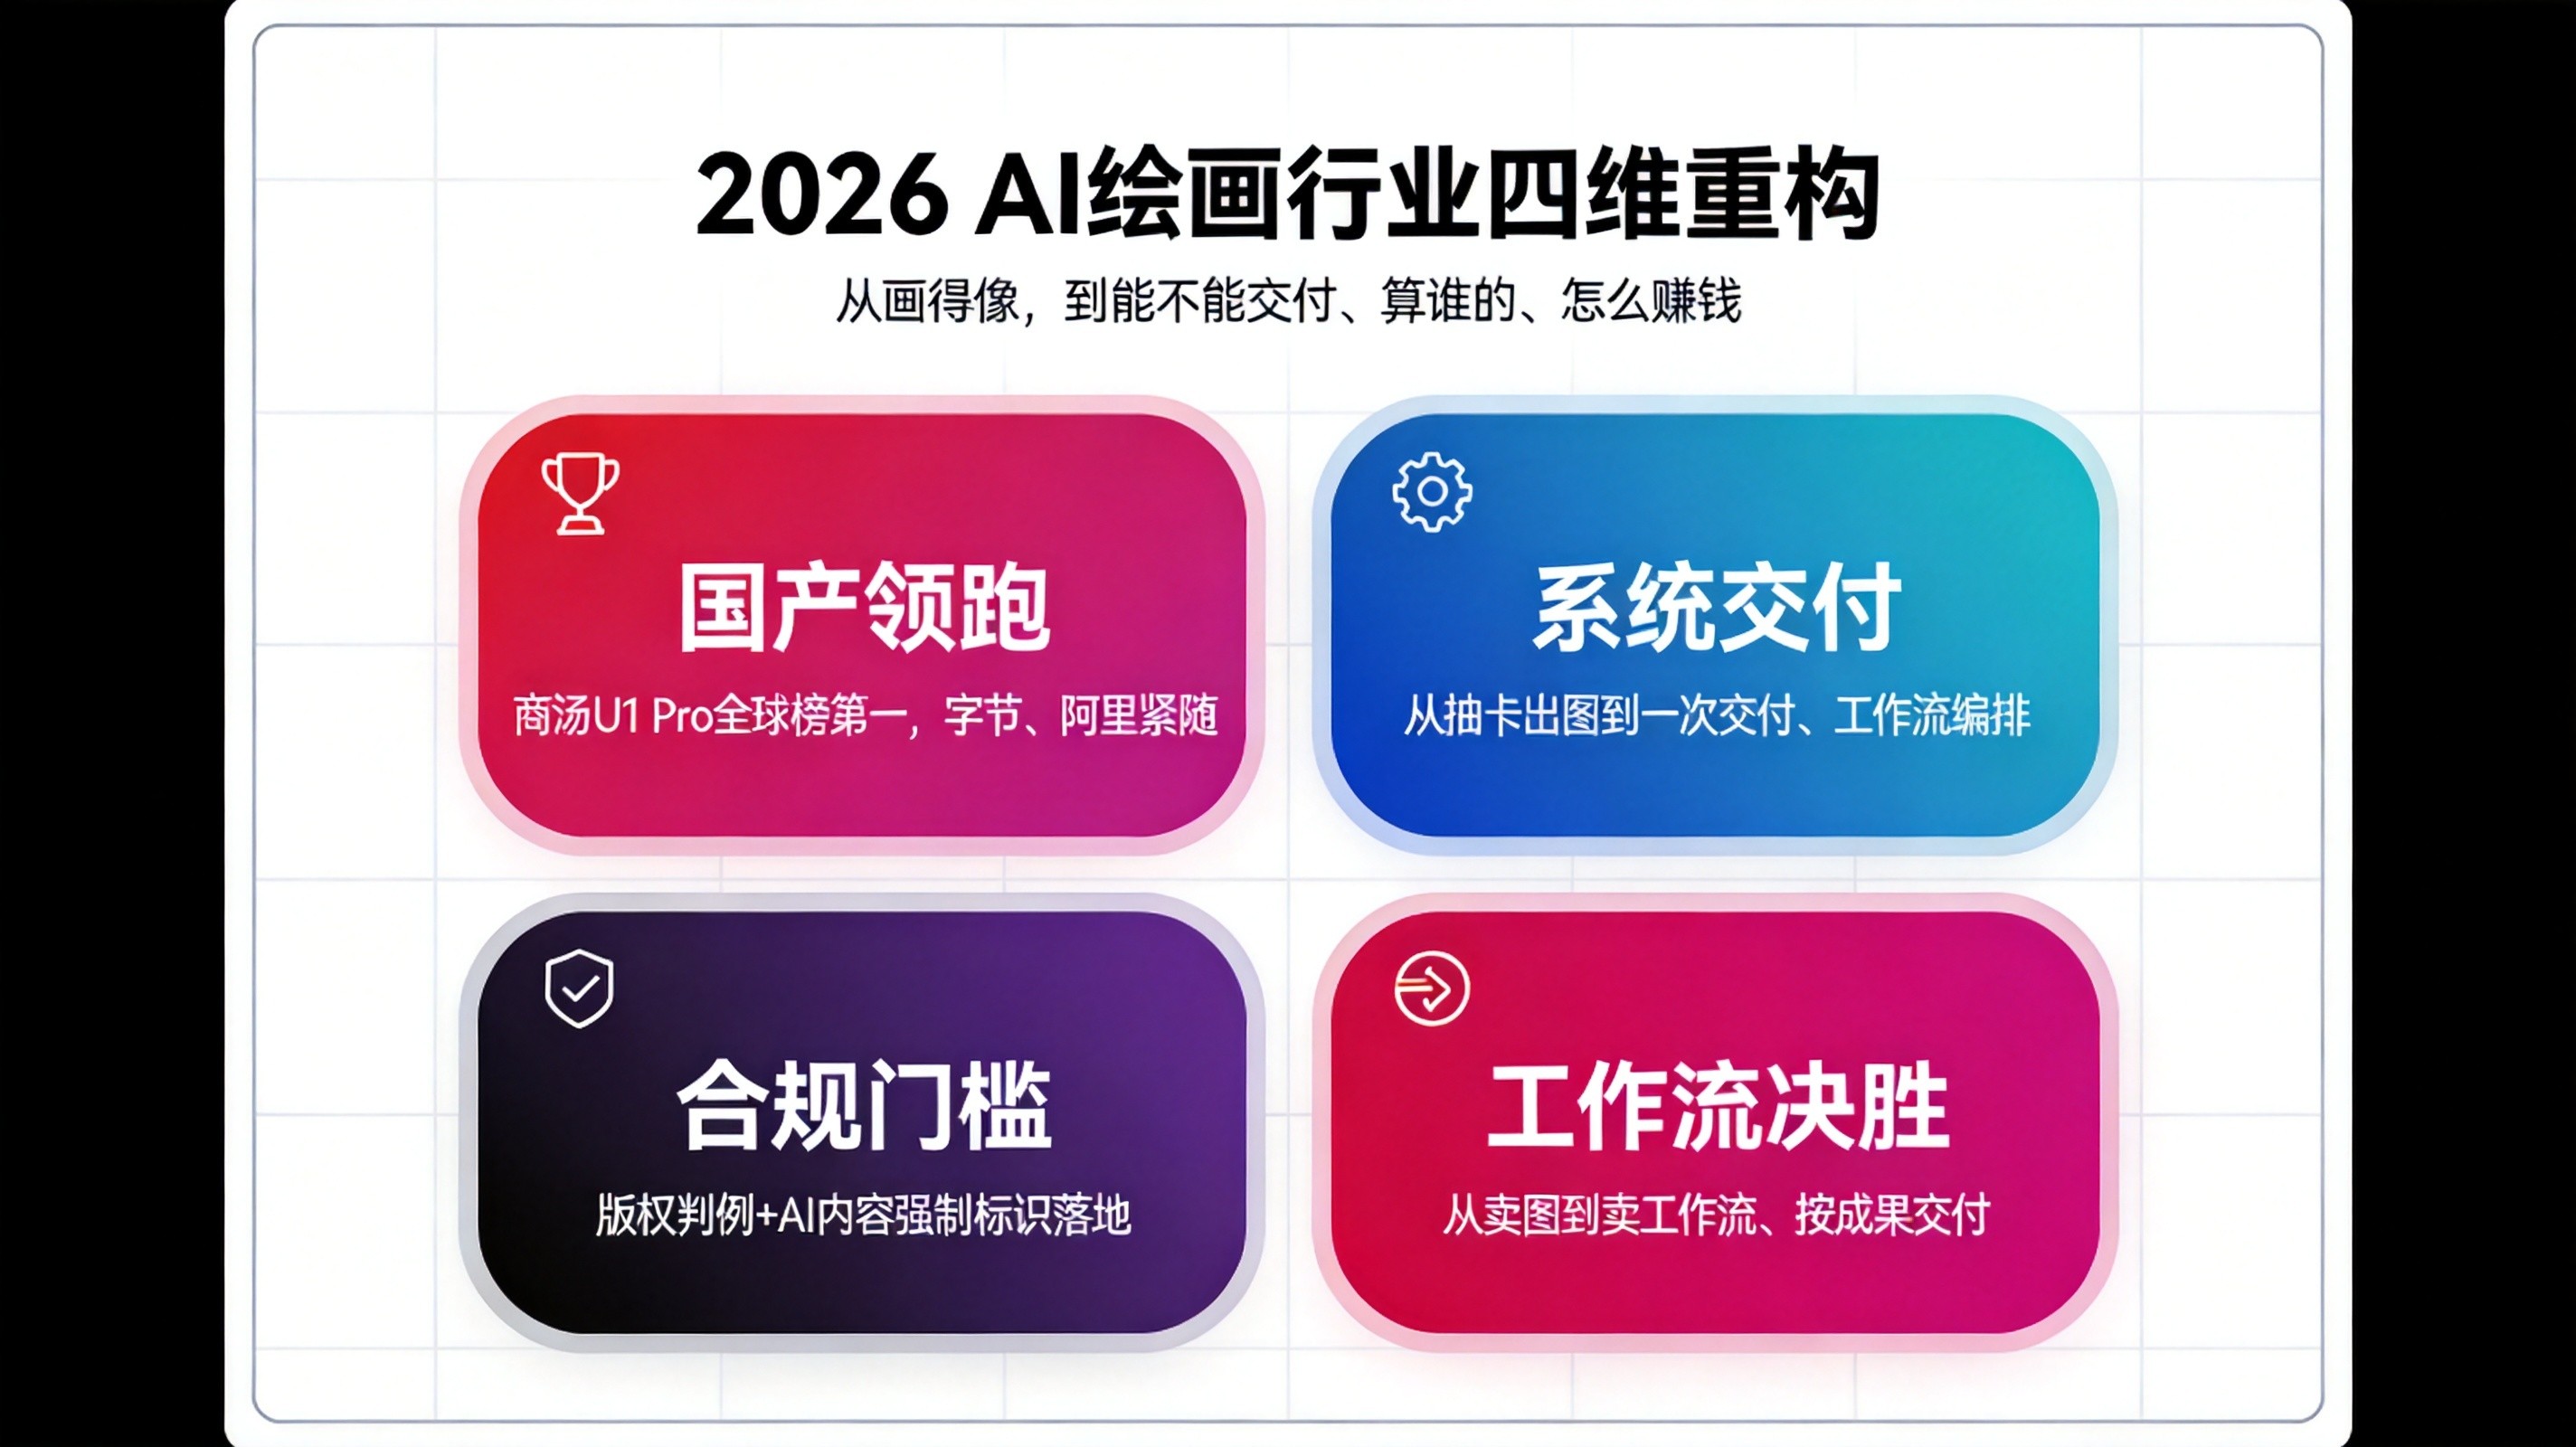
从"抽卡出图"到"系统交付",从"参数竞赛"到"工作流决胜"。两年前行业的核心议题是"能不能画得像",2026 年议题变成了"能不能交付、算谁的、怎么赚钱"。比市场数字更值得关注的,是行业底层逻辑的变化。
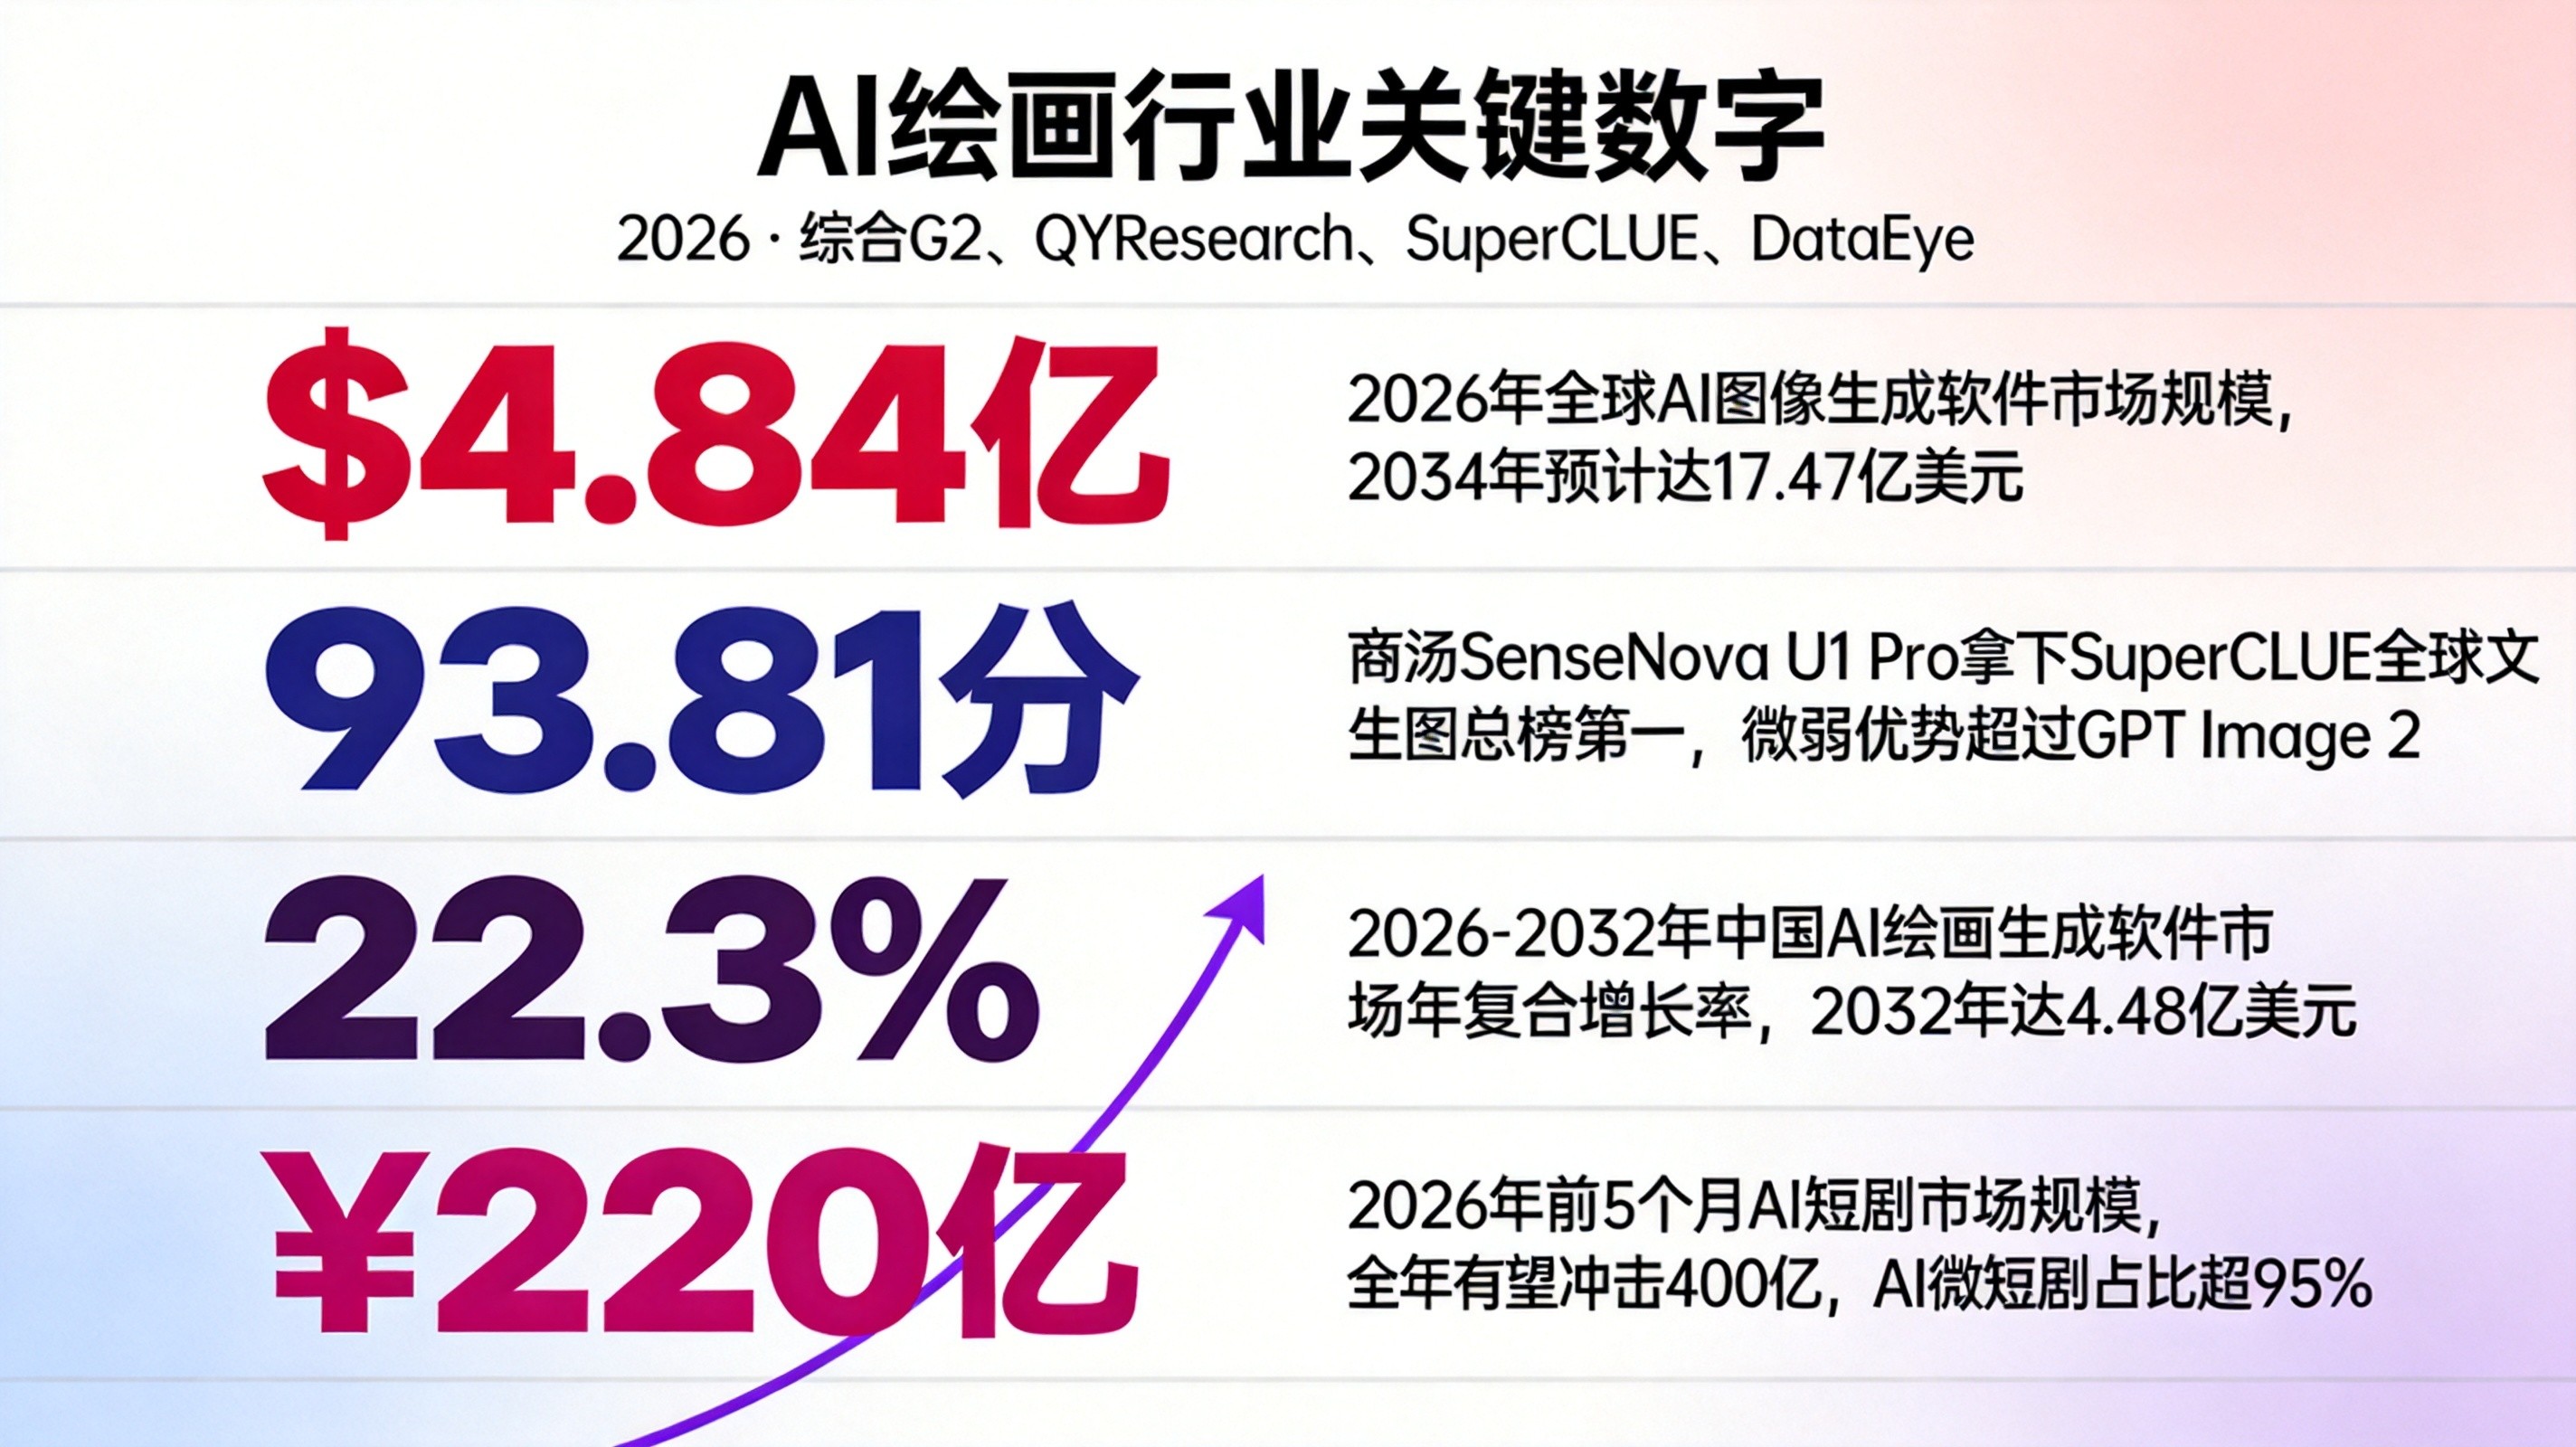
先看市场基本盘。G2 报告显示,2026 年全球 AI 图像生成软件市场规模已达 4.84 亿美元,预计 2034 年增长至 17.47 亿美元;另一组口径下,全球 AI 图像生成器市场 2025 年为 41.25 亿美元、2026 年达 48.43 亿美元,到 2034 年约 120 亿美元。中国市场同样高速增长,QYResearch 调研显示 2026–2032 年中国 AI 绘画生成软件市场年复合增长率达 22.3%,2032 年将达 4.48 亿美元。
下面从市场格局、技术范式、版权合规、商业模式四个维度,梳理正在发生的关键变化。
1市场格局:国产模型集体"掀桌"
2026 年最大的格局变化,是中国模型从"追赶"变成"领跑"。
SuperCLUE 榜单:前排全是中国团队
2026 年 8 月 SuperCLUE Image 中文文生图测评榜单出炉,商汤 SenseNova U1 Pro 以 93.81 分拿下全球总榜第一,以 0.58 分的微弱优势超过 OpenAI GPT Image 2,字节跳动 Doubao Seedream 5.0 Pro、阿里 Qwen Image 3.0 Pro 紧随其后。排名前几位的模型全部来自中国团队。
SenseNova U1 Pro商汤科技 · 中国
93.81
全球第一
GPT Image 2OpenAI · 美国
93.23
Doubao Seedream 5.0 Pro字节跳动 · 中国
紧随其后
Qwen Image 3.0 Pro阿里巴巴 · 中国
紧随其后
这不是孤例。2026 年 2 月,阿里 Qwen-Image-2.0 与字节 Seedream 5.0 同日发布,掀起春节档前夕的"AI 生图大战";4 月阿里发布 Wan2.7-Image,直击"标准脸"审美疲劳和"色彩盲盒"痛点,在人类偏好盲测中文生图能力超过 GPT-Image 1.5;智象未来 HiDream-O1-Image 在 6 项权威基准测试取得 SOTA,性能超越 Google Nano Banana 2、GPT Image 1。
技术路线分化:三足鼎立
格局变化背后是技术路线的分化,2026 年文生图领域已形成清晰的"三足鼎立":
闭源端到端
开源写实
工业工作流
2技术范式:从"抽卡出图"到"系统级交付"
这是 2026 年最深层的变化——技术范式从"生成图片"转向"交付成果"。
① 从"反复刷新"到"一次交付"
2026 年 WAIC 上,商汤发布的 SenseNova U1 Pro 改变了这个逻辑,能独立走完整套创作流程。它具备四项核心能力:
实测中,U1 Pro 独立完成了 WAIC 九周年水墨长卷、22 个逻辑连贯的影视分镜,以及世界杯数据分析可视化报告。
② 从"单点生成"到"工作流编排"
—— a16z,2026 年 2 月研究报告
这一判断正在被验证。2026 年的 AI 绘画工具不再是"对话框 + 生成按钮",而是多模型协作的工作流平台:字节 Seedream 5.0 Pro 已覆盖电商详情页图像、广告多版本海报快速测试、教育习题配图、影视前期概念可视化;阿里 Wan2.7-Image 支持单次生成多达 12 张组图,可批量制作同风格系列图、PPT 配图、分镜脚本、电商模特套图。
③ 从"纯图像生成"到"统一多模态架构"
智象未来 HiDream-O1-Image 基于首创的原生全模态 UiT(统一 Transformer)架构,无需外部 VAE 或分离的文本编码器,在单一共享 Token 空间中同时支持文生图、图像编辑、主体驱动个性化生成和故事板生成,最高支持 2048×2048 分辨率,统一了图像与视频训练。商汤 U1 Pro 同样依托自研 NEO-unify 统一底层架构,打通文字理解和图像生成。"一个架构解决多种任务"正成为主流技术路线。
3版权合规:从"灰色地带"到"准入门槛"
2026 年最大的变量可能不是技术,而是版权规则从"隐性风险"变成了"显性门槛"。
司法实践画出明确责任线
判决划出两条线:用户擅自使用他人作品训练 AI 模型构成侵权;平台仅提供技术服务不承担连带责任。对创作者而言,用他人作品训练 LoRA、生成与原创角色实质性相似的图片,都有明确法律风险。
强制标识制度全面落地
AI 绘画内容的"匿名创作"时代已经结束。
版权争议成为行业焦点
—— AI 技术专家王安宇
对从业者来说,合规能力正在成为核心竞争力:能否合法使用训练数据、清晰确权、满足平台标识要求,将直接决定作品能否商业化。
4商业模式:从"卖图"到"卖工作流"
① 人脸授权:一门新兴的"合规生意"
据 DataEye 估算,2026 年前 5 个月 AI 短剧市场规模已突破 220 亿元,全年有望冲击 400 亿;一季度全行业上线微短剧中 AI 微短剧占比超 95%,前三个月国内 AI 短剧数量超过 12 万部。人脸授权爆发反映了一个深层转变:当 AI 能"画"出任何东西时,"画不出来"的真实人脸、真实身份、真实授权反而成了稀缺资源。
② 从"按张收费"到"按成果交付"
2026 美图影像节主题就是"交付成果":美图发布 Picchi、Artflo、MVLAND、MeituHub 四款新品,升级美图设计室、开拍、RoboNeo,推动 AI 应用从"交付功能"走向"交付成果"。Gartner 预测,到 2026 年底 AI Agent 将逐步进入企业主流应用架构——AI 绘画工具不再只是生成图片的工具,而是嵌入设计、营销、电商、影视工作流的"成果交付系统"。
③ 工作流成为真正的壁垒
a16z 判断"编排多模型工作流"是未来竞争关键。模型能力越来越同质化,工作流设计和行业场景理解才是差异化所在:
✦写在最后:四个关键词
当"画得像"不再是问题,"画什么、算谁的、怎么交付"就成了核心命题。这四个问题的答案,将决定下一个阶段谁能留在牌桌上。